Alliance Bank Malaysia Bhd 与 Credit Guarantee Corporation Malaysia Bhd(CGC)于2026年6月10日正式签署一项组合担保协议,为马来西亚中小企业(SME)提供总额高达RM20亿的融资支持。这项安排直接针对中小企业最常遭遇的障碍——抵押品要求过高,值得关注的是,它不是单一贷款产品,而是一套由银行放款、CGC提供担保背书的结构性机制。
Alliance Bank Malaysia:以中小企业为核心业务
Alliance Bank Malaysia Bhd(Bursa Malaysia股票代码:ABMB,KL: 2488)是马来西亚一家上市商业银行。根据The Edge Malaysia于2026年6月10日的报道,该行长期将中小企业融资列为核心业务方向。据该行声明,自2018年至签署协议前,Alliance Bank已通过CGC担保机制向逾5,000家中小企业提供了近RM30亿的融资。
这一历史数据表明,此次RM20亿新承诺并非全新起点,而是既有合作关系的进一步深化与扩大。
掌舵人:Kellee Kam 与协议签署方
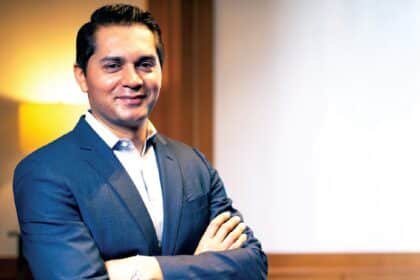
此次组合担保协议由 Alliance Bank 集团首席执行官(Group CEO)Kellee Kam 代表银行方签署;CGC 方面则由总裁兼首席执行官 Mohamed Nazri Omar 出席签署。见证人为 Alliance Bank 集团首席业务及交易银行业务主任 Raymond Chui,以及 CGC 首席业务主任 Sean Tan。
Kellee Kam 在协议签署声明中明确表达了银行的立场,将此次合作定位为主动履行支持中小企业的职责,而非单纯的商业扩张动作。
他们做了什么:组合担保机制的运作逻辑
根据该行声明,此次安排采用组合担保(portfolio guarantee)结构:Alliance Bank 负责发放贷款,CGC 为这批贷款提供整体担保支持。资金用途涵盖营运资金及业务扩张两大类别。
这一机制的实质意义在于降低个别中小企业的抵押门槛。对于许多资产有限但业务可行的企业主而言,抵押品不足是申请银行贷款的最大障碍。组合担保将风险分散至整个贷款组合层面,令银行能够向更多原本难以获得传统融资的企业放款。
Kellee Kam 在声明中将这套机制描述为”拆除壁垒”——原文措辞为:“We recognise that collateral requirements can stifle viable businesses. Through this portfolio guarantee, we are dismantling those barriers to ensure entrepreneurs have the liquidity they need to innovate, scale, and navigate economic headwinds with confidence.”(来源:Alliance Bank 于2026年6月10日发布的声明,经The Edge Malaysia报道。)
可查数据:两项关键数字
根据供稿文件所载的可核实信息,此次协议涉及的关键数据如下:
| 指标 | 数据 | 说明 |
|---|---|---|
| 新融资承诺额 | RM20亿 | 2026年6月10日协议签署时公布 |
| 历史CGC担保融资总额 | 近 RM30亿 | 自2018年至协议签署前累计 |
| 历史受惠中小企业数量 | 逾 5,000家 | 同期,来源为Alliance Bank声明 |
以上三项数据均来自Alliance Bank官方声明,经The Edge Malaysia于2026年6月10日报道。其他财务指标(如批准率、实际放款进度等)未在供稿文件中说明。
影响:为什么这件事值得持续关注
从单一协议看,RM20亿的新承诺数字固然可观;但更值得关注的是这套机制所代表的方向——即通过政策性担保机构与商业银行的结构性合作,系统性扩大中小企业融资可及性,而非依赖单一银行的信贷政策调整。
CGC 作为马来西亚政策性担保机构,其参与赋予了整个方案在风险分担层面的可持续性。对于中小企业而言,这意味着即便缺乏足额抵押品,只要业务具备可行性,理论上仍有机会进入这套融资渠道。
Alliance Bank 将自身定位为”bank for life”(终身银行),此次协议是否能实质推动中小企业的融资获取率提升,仍有待观察——包括RM20亿承诺的实际动用节奏、受惠企业的行业分布,以及CGC担保覆盖的具体条款,均未在现有供稿文件中披露。这些细节将是衡量这项安排实质效果的关键指标。
Photo by Dylan Gillis on Unsplash